家の銀行口座を、5つから3つに減らした。
2年前のことだ。
結果から書くと、お金の管理が圧倒的に楽になった。
どこにいくらあるのか、ひと目でわかる。
【結論】口座を減らして、こうなった
- 前は5つ(横浜銀行・郵便局・農協・楽天銀行・auじぶん銀行)
- 今は3つ。全部ネット銀行(楽天銀行・ドコモの銀行・auじぶん銀行)
- 解約は窓口で。持っていったのは通帳・印鑑・免許証
- 一番の手間は、引き落としの変更。でも一度きり
- 口座ごとに役割を決めたら、「なんとなく貯金」をやめられた
- 口座間のお金の移動は早くて、手数料もほとんどかからない
- 財布の中は、少しの現金とクレジットカードだけになった
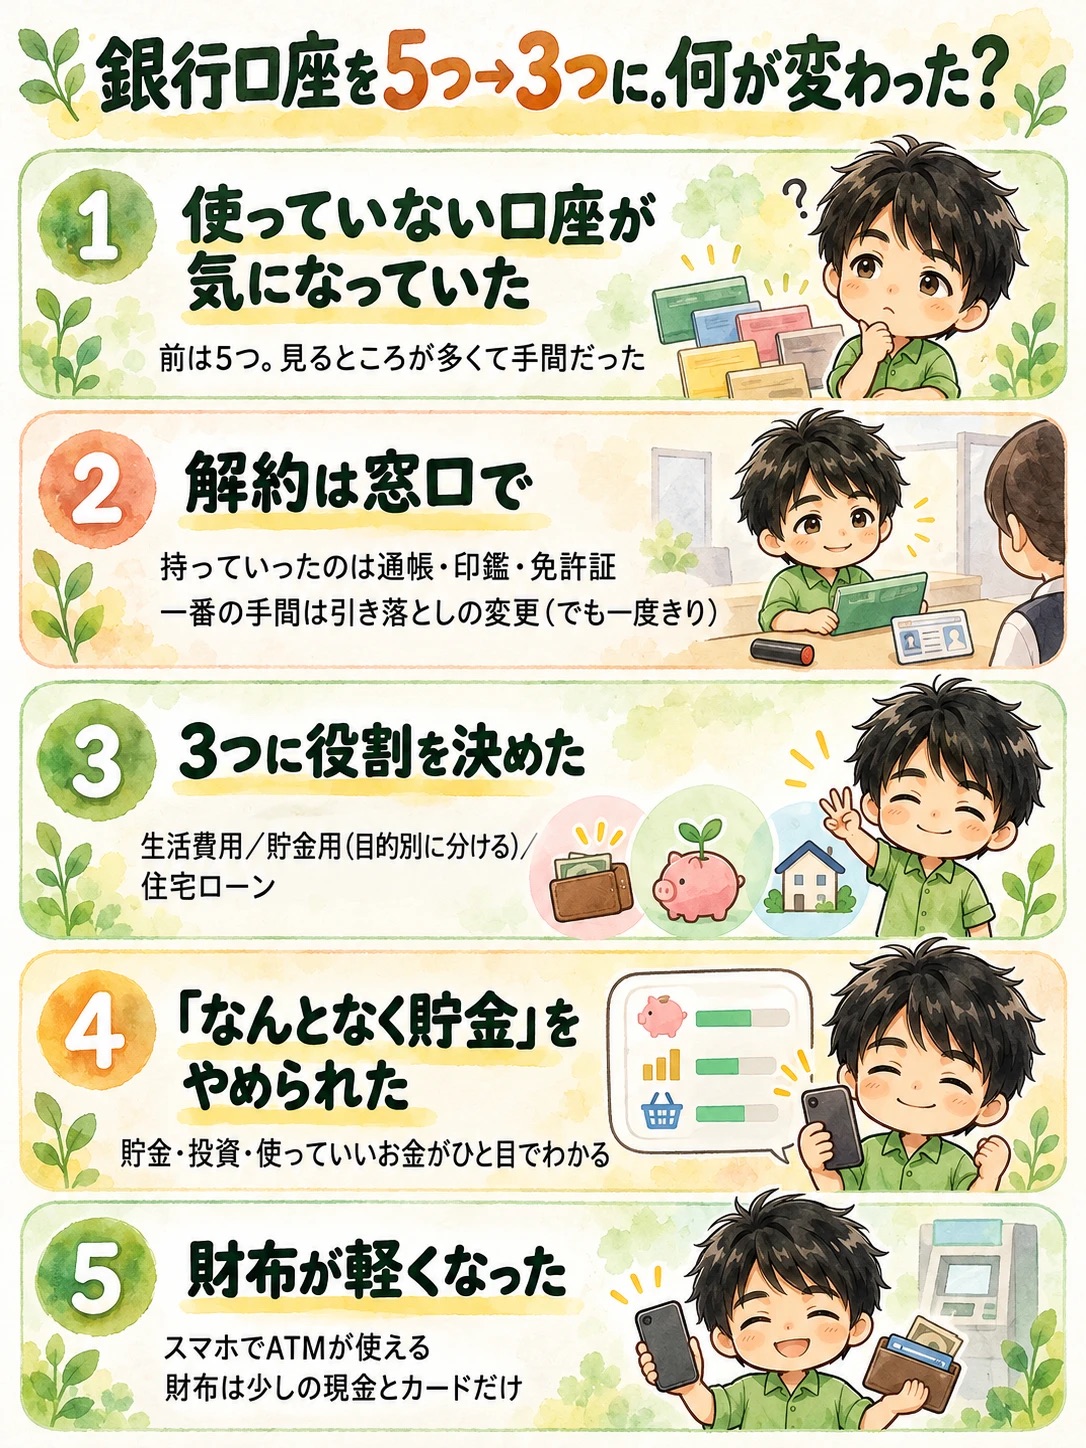
使っていない口座が、ずっと気になっていた
前は、口座が5つあった。
横浜銀行、郵便局、農協、楽天銀行、auじぶん銀行。
使っていない口座がある。
それがずっと、なんとなく気になっていた。
口座が多いと、それだけ見るところが増える。
残高を確かめるのも、口座の数だけ手間がかかる。
お金を管理する手間を、できるだけ減らしたい。
それで、2年前に整理することにした。
解約に必要なものは通帳・印鑑・免許証。窓口で、思っていたより面倒ではなかった
横浜銀行、郵便局、農協の3つは、窓口に行って解約した。
持っていったのは、この3つだ。
- 通帳
- 届け出の印鑑
- 免許証
僕は仕事柄、平日に休みが取れる。
だから窓口の時間に行くのは、特に面倒ではなかった。
一番の手間は「引き落としの変更」
解約そのものより手間だったのは、その前の準備だ。
解約する口座から引き落とされていたものを、残す口座に移す。
これが、正直めんどくさかった。
でも、これは一度やれば終わる。
そう思って、やった。
今の3つは、役割を決めている
今の口座は3つ。全部ネット銀行だ。
- 楽天銀行:生活費専用
- ドコモの銀行(ドコモSMTBネット銀行。前の住信SBIネット銀行):貯金用。目的別口座で分けている
- auじぶん銀行:住宅ローン
ドコモの銀行には「目的別口座」という仕組みがある。
1つの口座の中を、目的ごとに分けて貯められる。
僕は今、こう分けている。
- 生活防衛費
- 特別費
- リフォーム貯金(8月までは子どもの学費だった)
「なんとなく貯金」をやめられた
口座を減らして、役割を決めた。
それで一番変わったのは、貯金の仕方だ。
前は、なんとなく貯金していた。
余ったら貯める、くらいの感じだった。
今は、口座を見れば
- 貯金がいくらあるか
- 投資にいくら回しているか
- 使っていいお金がいくらか
がすぐわかる。
お金が見える化できたので、貯金もしっかりできるようになった。
全部ネット銀行なので、残高はいつでもネットで見られる。家計もわかりやすい。
家計簿アプリのマネーフォワードMEも、つなぐ口座が減って、ずいぶん見やすくなった。
ネット銀行だけにして、よかったこと
- 口座から口座へのお金の移動が早い
- 振込やATMの手数料が、ほとんどかからない
意外だったのは、手数料が無料になる回数があることだ。
楽天銀行もドコモの銀行も、僕の場合は月に1〜2回ある。それで困ったことはない。
(無料の回数は銀行の条件で変わるので、使う前に公式で確かめてほしい)
それから、楽天銀行とドコモの銀行は、スマホでATMからお金を下ろせる。
キャッシュカードを持ち歩かなくていいのは、本当にありがたい。
おかげで今、財布の中は少しの現金とクレジットカードだけ。
これが快適だ。
口座を減らす前に、確かめておきたいこと
僕はうまくいったが、人によって事情は違うと思う。
- 窓口に行けるのが平日だけのことが多い。平日に休めない人は、ここが一番の壁になるかもしれない
- 解約する前に、その口座から引き落とされているものを全部移しておく
- 会社から給料の振込先を指定されている人は、その口座は残すことになる
50代になって思うこと
銀行口座は、作るのは簡単だけど、やめるのは少し面倒だ。
だから、気づけば増えている。
でも、口座が多いほど、お金の流れは見えにくくなる。
50代になって、老後のことも考えるようになった。
だからこそ、どこにいくらあるかがひと目でわかることに価値があると思う。
固定費の見直しと同じで、減らすのも立派な見直しだ。
まとめ
- 銀行口座を5つから3つに減らした(2年前)
- 解約は窓口で。通帳・印鑑・免許証を持っていった
- 一番の手間は引き落としの変更。でも一度きり
- 今は楽天銀行=生活費、ドコモの銀行=貯金(目的別口座)、auじぶん銀行=住宅ローン
- 「なんとなく貯金」をやめて、お金が見える化できた
- ネット銀行同士の移動は早く、手数料もほとんどかからない
- スマホでATMが使えるので、財布は少しの現金とカードだけ
固定費の見直しで、僕がやったことは全部ここにまとめている。
コメント