2005年に家を建ててから、住宅ローンは三菱UFJ銀行で返していた。毎月104,733円。金利のことは、正直ほとんど気にしていなかった。
2021年、ネット銀行への借り換えに挑戦した。一度目は断られた。二度目、auじぶん銀行で通った。返済期間はそのままで、毎月の返済額は6,329円下がった。
この記事では、借り換え前後の実際の数字と、断られたときの話、そして金利が上がり始めた今の正直な気持ちを書く。
結論:金利1.675%→約0.47%。期間はそのままで月6,329円軽くなった
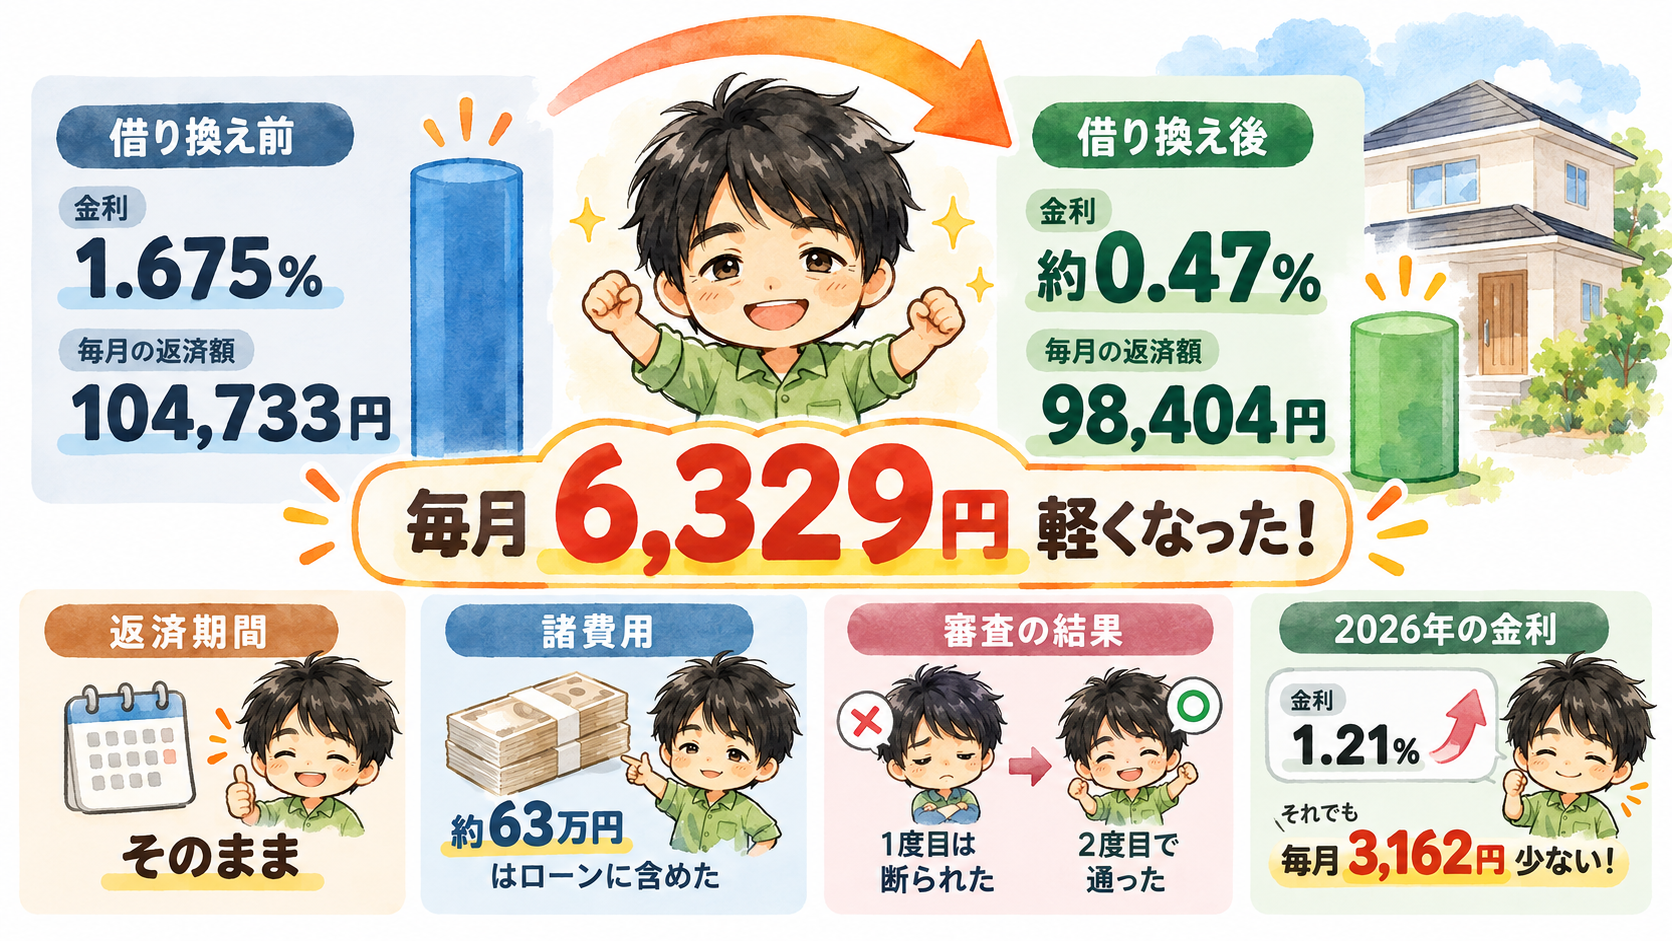
| 項目 | 借り換え前 | 借り換え後 |
|---|---|---|
| 銀行 | 三菱UFJ銀行 | auじぶん銀行 |
| 金利タイプ | 変動金利 | 変動金利 |
| 金利 | 年1.675% | 年約0.47% |
| 毎月の返済額 | 104,733円 | 98,404円 |
| 残りの返済回数 | 約190回 | 約191回 |
| 借入額 | 残高 約1,747万円 | 1,810万円(諸費用込み) |
大事なのは、返済期間をのばしていないことだ。期間をのばせば月々の返済額は簡単に下がる。でもそれは、総額で見ると損をしていることもある。
わが家の場合、残りの返済回数はほぼ同じ。金利が下がった分だけ、毎月6,329円、年にすると約7万6千円軽くなった。
借り換えを考えたきっかけ
「借り換えると返済額が減る」と聞いたのがきっかけだった。
半信半疑で、実際にシミュレーションしてみた。すると本当に軽くなる。それならやってみようと思った。
一度目は断られた
最初に申し込んだのは、別のネット銀行だった。一度話を聞いて、そのあと断られた。理由は教えてもらえなかった。
「借り換えって、難しいのかな」
そう思ったのを覚えている。
それでも、シミュレーションで見た数字は頭に残っていた。もう一度だけ、やってみることにした。
二度目、auじぶん銀行で通った
2021年3月19日、auじぶん銀行での借り換えが実行された。
大変だったのは書類集め
手続きで一番大変だったのは、書類を集めることだった。手元に残っているだけでも、これだけある。
- 源泉徴収票
- 住民税の決定通知書
- 家の売買契約書
- 工事請負契約書
- 建築計画概要書
- 今のローンの返済予定表
- 返済口座の入出金明細
家を建てたときの契約書まで必要になる。借り換えを考えているなら、まずはこのあたりの書類がどこにあるか確認しておくといい。
面談のようなものが一度あっただけ
書類を出したあとは、面談のようなものが一度あっただけ。それ以外は、特に困ったことはなかった。
諸費用はローンに含めた
借り換え直前の残高は約1,747万円。auじぶん銀行で借りたのは1,810万円。
差額の約63万円は、事務手数料や登記費用などの諸費用を一緒に借りた形だ。手持ちのお金を出さずに借り換えができた。
そして、その諸費用も含めたうえでの、月6,329円減だ。
5年たった今、金利は1.21%に上がった
借り換えから5年。金利は上がり始めている。
2026年1月から、毎月の返済額は101,571円になった。今の金利は年1.21%。次の見直しは2026年12月だ。
それでも、借り換え前の104,733円よりは月3,162円少ない。借り換えてよかったと思っている。
ただ、金利が上がっていく様子を見ていると、時代が変わったと感じる。低い金利がずっと続く前提は、もう通用しないのかもしれない。
これから:繰上返済で早く完済したい
今の残高は約1,203万円。完済予定は2037年2月。
借り換えを通して、金利の大切さを知った。同じ借金でも、金利が違うだけで毎月の負担がこれだけ変わる。
だからこそ今は、繰上返済で少しでも早く完済したいと考えている。
まとめ
- 三菱UFJ銀行(年1.675%)からauじぶん銀行(年約0.47%)に借り換えた
- 返済期間はそのままで、毎月6,329円軽くなった
- 一度目は別のネット銀行で断られた。理由はわからなかった
- 大変だったのは書類集め。面談は一度だけ
- 諸費用約63万円はローンに含めた
- 5年後の今、金利は1.21%に上昇。それでも借り換え前より月3,162円少ない
- これからは繰上返済で、早く完済を目指す
一度断られても、銀行を変えれば通ることがある。迷っているなら、まずはシミュレーションで「自分の場合はいくら変わるか」を見てみてほしい。
コメント